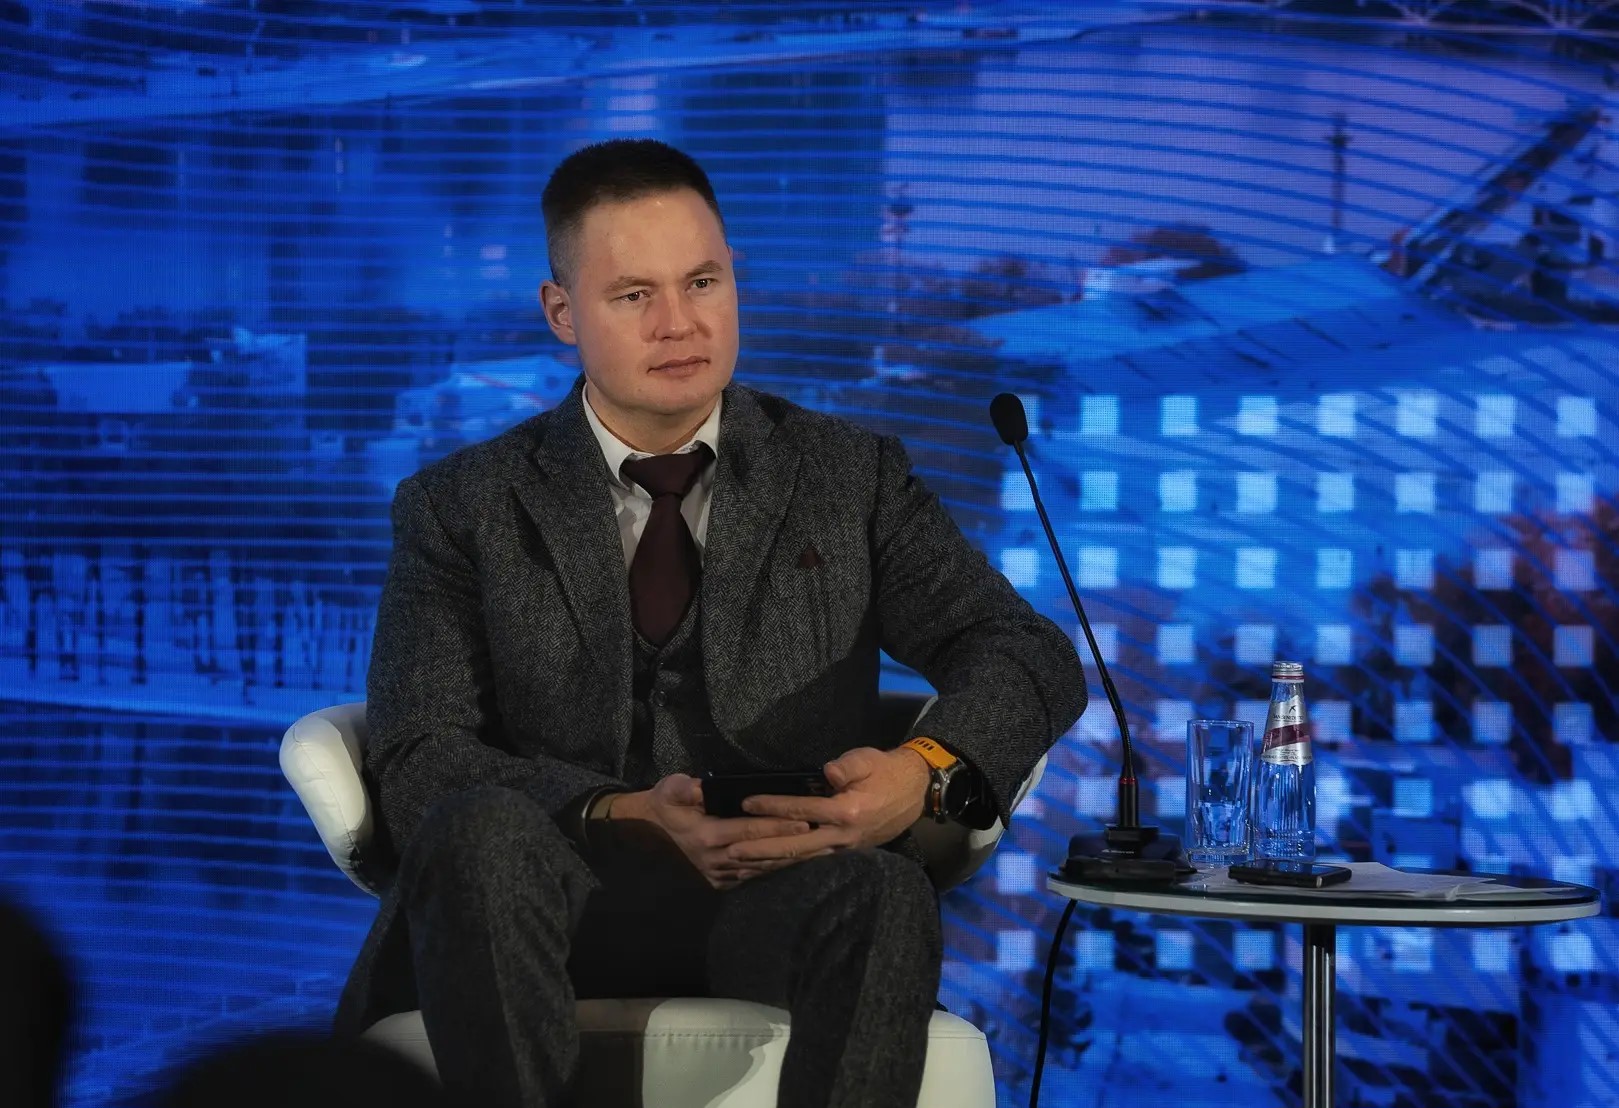
На Уральской конференции НАУФОР «Российский фондовый рынок 2026» состоялось обсуждение вопросов налогообложения закрытых паевых инвестиционных фондов с участием представителей Банка России, ФНС России и профессионального сообщества.
Заместитель руководителя ФНС России Тимур Шиналиев сообщил, что Служба отмечает существенный рост рынка ЗПИФ. Расширение практики использования фондов, в частности, в сфере недвижимости, требует применения единых подходов к оценке операций, а также разграничению инвестиционных целей и недобросовестных схем.
По его словам, за 2023–2025 год число ЗПИФ увеличилось на 87 % — то есть до 3 193 по состоянию на конец прошлого года, стоимость чистых активов – в 2,6 раза до 17,8 трлн руб. Одновременно за 2022–2024 год в 3,5 раза выросло количество сделок с объектами недвижимости, а кадастровая стоимость проданных объектов – в три раза до 232,3 млрд руб. Это привлекло внимание налоговых органов.
Например, компания могла выступать сразу в трех ипостасях – непосредственного бенефициара компании-застройщика, единственного пайщика ЗПИФа и единственного учредителя управляющей компании (УК). При этом указанные сделки структурировались таким образом, что почти готовые дорогостоящие объекты приобретались фондом у застройщика по себестоимости. На уровне ЗПИФа они переоценивались по рыночной цене, по которой и продавались конечным потребителям, а сформированная на фонде прибыль выводилась из-под налогообложения путем искусственной трансформации в необлагаемые налогом выплаты.
Тимур Шиналиев пояснил, какие признаки могут свидетельствовать о рисковой составляющей деятельности компании:
- неинвестиционная составляющая при создании и индивидуальном владении ЗПИФом;
- ведение активной предпринимательской деятельности в связи с сохранением контроля над активом;
- длительное нераспределение дохода по паям с искусственной трансформацией в иные категории необлагаемых выплат;
- использование технических компаний в структуре.
При этом отдельные признаки автоматически не свидетельствуют о нарушении. Так, наличие единственного пайщика или реинвестирование доходов допустимы при наличии обоснованной инвестиционной стратегии и реальной самостоятельности управляющей компании.
«ФНС России заинтересована в развитии добросовестных практик и продолжении диалога с профессиональным сообществом для выработки законных механизмов управления частным капиталом», — подчеркнул Тимур Шиналиев.
Источник
Источник: ФНС России.
Фото: ФНС России.